Mã số thuế đang ở trạng thái không hoạt động khiến doanh nghiệp gặp vướng mắc trong việc thực hiện các thủ tục thuế và tiếp tục hoạt động kinh doanh. Tuy nhiên, không phải mọi trường hợp mã số thuế bị khóa đều được xử lý bằng một bộ hồ sơ giống nhau.
Từ ngày 01/07/2026, việc đăng ký và khôi phục mã số thuế được thực hiện theo Luật Quản lý thuế số 108/2025/QH15 và Thông tư 90/2026/TT-BTC của Bộ Tài chính. Doanh nghiệp cần xác định đúng nguyên nhân, trạng thái mã số thuế và trường hợp khôi phục trước khi lập hồ sơ.
Kế toán Navi cung cấp dịch vụ khôi phục mã số thuế (MST) bị khóa, hỗ trợ doanh nghiệp kiểm tra nguyên nhân, xác định tình trạng đăng ký thuế và thực hiện thủ tục khôi phục theo từng trường hợp cụ thể.
Căn cứ pháp lý
(-) Luật Quản lý thuế số 108/2025/QH15 của Quốc hội, ban hành ngày 10/12/2025, có hiệu lực từ ngày 01/07/2026;
(-) Thông tư 90/2026/TT-BTC ngày 30/06/2026 của Bộ trưởng Bộ Tài chính quy định về đăng ký thuế;
(-) Nghị định 252/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế; được Thông tư 90/2026/TT-BTC dẫn chiếu trong các nội dung về nghĩa vụ thuế liên quan đến khôi phục mã số thuế.
I. Mã số thuế là gì? Khóa mã số thuế là gì?
1. Mã số thuế là gì?
Theo khoản 7 Điều 4 Luật Quản lý thuế 2025, quy định:
“…Mã số thuế là dãy số hoặc dãy số kèm ký tự được cơ quan thuế xác định cho từng người nộp thuế dùng để quản lý thuế…”
Đối với doanh nghiệp, khoản 2 Điều 11 Luật Quản lý thuế 2025 quy định mã số thuế của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc và một số tổ chức khác là mã số của tổ chức được cấp theo quy định của pháp luật.
Mã số thuế không chỉ được sử dụng để kê khai và nộp thuế, mã số thuế được sử dụng trên hóa đơn, chứng từ, hồ sơ, tài liệu trong giao dịch kinh doanh và thủ tục hành chính về thuế; đồng thời được sử dụng trong công tác quản lý thuế và trao đổi thông tin với cơ quan quản lý thuế.
Vì vậy, khi trạng thái mã số thuế bị thay đổi, doanh nghiệp cần kiểm tra ngay nguyên nhân và tình trạng pháp lý liên quan thay vì chỉ tìm cách “mở khóa” trên hệ thống.
2. Khóa mã số thuế là gì?
“Khóa mã số thuế” là cách gọi thường được sử dụng để chỉ trường hợp mã số thuế không còn được sử dụng bình thường trong quá trình thực hiện nghĩa vụ thuế do thuộc trường hợp bị cơ quan thuế xử lý theo quy định về đăng ký thuế.
Khi mã số thuế bị khóa, doanh nghiệp cần thực hiện thủ tục khôi phục mã số thuế để tiếp tục thực hiện các thủ tục pháp lý về thuế, hóa đơn và các nghĩa vụ liên quan, đồng thời đưa hoạt động kinh doanh trở lại trạng thái bình thường.
Tùy nguyên nhân dẫn đến việc mã số thuế bị khóa, doanh nghiệp có thể phải rà soát và hoàn thiện hồ sơ đăng ký thuế, bổ sung hồ sơ khai thuế, xử lý nghĩa vụ thuế còn tồn đọng hoặc xác minh lại thông tin đăng ký thuế theo yêu cầu.
Sau khi hoàn thành các nội dung cần xử lý, doanh nghiệp thực hiện hồ sơ khôi phục mã số thuế theo trường hợp cụ thể để cơ quan thuế xem xét và cập nhật trạng thái mã số thuế theo quy định.
II. Các trường hợp doanh nghiệp được khôi phục mã số thuế?
Việc khôi phục mã số thuế được thực hiện tùy theo tình trạng pháp lý và trạng thái đăng ký thuế của doanh nghiệp. Theo Điều 17 Thông tư 90/2026/TT-BTC, doanh nghiệp có thể được khôi phục mã số thuế trong một số trường hợp cụ thể, khi đáp ứng các điều kiện theo quy định.
Để xác định đúng trường hợp, Kế toán Navi sẽ kiểm tra tình trạng mã số thuế, thông tin doanh nghiệp và hồ sơ đang có trước khi lựa chọn hướng xử lý phù hợp.
[1] Doanh nghiệp được khôi phục tình trạng pháp lý
Trường hợp doanh nghiệp được cơ quan có thẩm quyền khôi phục tình trạng pháp lý theo quy định của pháp luật về đăng ký kinh doanh thì mã số thuế được khôi phục theo cơ chế liên thông.
Theo điểm a khoản 1 Điều 17 Thông tư 90/2026/TT-BTC, người nộp thuế đăng ký thuế cùng với đăng ký kinh doanh theo cơ chế một cửa liên thông, khi được khôi phục tình trạng pháp lý thì đồng thời được khôi phục mã số thuế.
Đây là trường hợp việc khôi phục mã số thuế gắn với việc doanh nghiệp được khôi phục tình trạng pháp lý, thay vì doanh nghiệp chủ động xin mở lại mã số thuế do ngừng hoạt động.
[2] Có hồ sơ đề nghị khôi phục mã số thuế
Trường hợp cơ quan thuế đã có thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký, doanh nghiệp vẫn có thể được khôi phục mã số thuế nếu chưa bị thu hồi giấy phép và chưa bị chấm dứt hiệu lực mã số thuế.
Theo điểm b khoản 1 Điều 17 Thông tư 90/2026/TT-BTC, doanh nghiệp thuộc trường hợp này được đề nghị khôi phục mã số thuế để tiếp tục thực hiện các nghĩa vụ thuế và hoạt động kinh doanh theo quy định.
Khi đó, doanh nghiệp cần xác định lại tình trạng hoạt động, thông tin đăng ký thuế và thực hiện các nội dung liên quan để đủ điều kiện tiếp tục sử dụng mã số thuế.
[3] Doanh nghiệp muốn tiếp tục hoạt động sau khi đã nộp hồ sơ chấm dứt hiệu lực mã số thuế
Trường hợp doanh nghiệp hoặc đơn vị phụ thuộc đã nộp hồ sơ chấm dứt hiệu lực mã số thuế nhưng cơ quan thuế chưa ban hành thông báo chấm dứt hiệu lực mã số thuế, nếu có nhu cầu tiếp tục hoạt động kinh doanh có thể đề nghị khôi phục mã số thuế theo quy định
Theo điểm c khoản 2 Điều 17 Thông tư 90/2026/TT-BTC, người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế được khôi phục mã số thuế khi có nhu cầu tiếp tục hoạt động kinh doanh sau khi đã gửi hồ sơ chấm dứt hiệu lực mã số thuế nhưng cơ quan thuế chưa ban hành thông báo chấm dứt hiệu lực mã số thuế.
Đối với đơn vị phụ thuộc của doanh nghiệp hoặc đơn vị phụ thuộc của hợp tác xã, điểm c khoản 1 Điều 17 cũng quy định trường hợp đơn vị có nhu cầu tiếp tục hoạt động kinh doanh sau khi đã gửi hồ sơ chấm dứt hiệu lực mã số thuế đến cơ quan thuế nhưng chưa nộp hồ sơ chấm dứt hoạt động đến cơ quan đăng ký kinh doanh.
Theo điểm c khoản 4 Điều 17, người nộp thuế thuộc trường hợp này phải đề nghị khôi phục mã số thuế trước ngày cơ quan thuế ban hành thông báo về việc chấm dứt hiệu lực mã số thuế. Đồng thời, người nộp thuế phải hoàn thành đầy đủ nghĩa vụ về thuế theo quy định trước khi được khôi phục mã số thuế.
Như vậy, điểm cần lưu ý ở trường hợp này là mã số thuế chưa bị cơ quan thuế chính thức chấm dứt hiệu lực. Nếu doanh nghiệp hoặc đơn vị phụ thuộc thay đổi nhu cầu và muốn tiếp tục hoạt động, việc đề nghị khôi phục cần được thực hiện trong khoảng thời gian pháp luật cho phép.
Kế toán Navi hỗ trợ doanh nghiệp rà soát nguyên nhân, xác định trường hợp khôi phục phù hợp và kiểm tra các nghĩa vụ liên quan trước khi thực hiện thủ tục, giúp doanh nghiệp có cơ sở tiếp tục thực hiện các thủ tục thuế và hoạt động kinh doanh theo quy định.
III. Vì sao doanh nghiệp bị khóa mã số thuế?
Tình trạng mã số thuế không hoạt động có thể xuất phát từ nhiều nguyên nhân khác nhau. Để thực hiện khôi phục mã số thuế, doanh nghiệp cần xác định đúng nguyên nhân và tình trạng đăng ký thuế đang được cơ quan thuế ghi nhận. Từ đó, doanh nghiệp mới có cơ sở xác định những nghĩa vụ, hồ sơ hoặc thông tin cần xử lý.
➤ Không hoạt động tại địa chỉ đã đăng ký
Cơ quan thuế có thể ghi nhận doanh nghiệp không hoạt động tại địa chỉ đăng ký khi kiểm tra thực tế nhưng không xác định được doanh nghiệp đang hoạt động tại trụ sở.
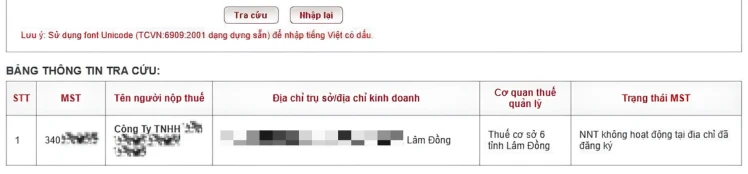
Tình trạng này thường được cơ quan thuế ghi nhận khi kiểm tra, xác minh nhưng không xác định được doanh nghiệp đang hoạt động thực tế tại địa chỉ đã đăng ký. Một số trường hợp có thể dẫn đến việc cơ quan thuế xác định doanh nghiệp không hoạt động tại địa chỉ đăng ký gồm:
(-) Doanh nghiệp không treo bảng hiệu tại trụ sở hoặc tại địa chỉ đăng ký không ghi nhận hoạt động kinh doanh khi cơ quan thuế tiến hành kiểm tra.
(-) Doanh nghiệp không phản hồi hoặc không phối hợp khi cơ quan thuế gửi thông báo, yêu cầu xác minh thông tin liên quan đến tình trạng hoạt động.
Khi đó, việc khôi phục mã số thuế không chỉ liên quan đến trạng thái mã số thuế mà còn cần xử lý thông tin về địa chỉ trụ sở và tình trạng hoạt động thực tế của doanh nghiệp.
➤ Chưa hoàn thành nghĩa vụ kê khai thuế
Trong quá trình rà soát, doanh nghiệp có thể được xác định còn hồ sơ khai thuế chưa thực hiện hoặc chưa hoàn tất theo quy định.
Các nội dung cần kiểm tra có thể bao gồm tờ khai thuế theo từng kỳ, báo cáo và hồ sơ thuế liên quan, số thuế phát sinh, tiền chậm nộp và các nghĩa vụ khác với ngân sách nhà nước.
Do đó, trước khi thực hiện khôi phục mã số thuế, doanh nghiệp cần đối chiếu tình trạng kê khai để xác định kỳ thuế còn thiếu, nghĩa vụ chưa hoàn thành và nội dung cần bổ sung, xử lý.
➤ Phát sinh vấn đề về hóa đơn
Những bất thường trong quá trình sử dụng hóa đơn cũng cần được xem xét khi mã số thuế không còn hoạt động bình thường.
Doanh nghiệp cần kiểm tra việc sử dụng hóa đơn, tình trạng hóa đơn điện tử, các khoản thuế phát sinh từ hoạt động sử dụng hóa đơn và những vấn đề liên quan đến vi phạm pháp luật về thuế, hóa đơn nếu có.
Vì vậy, việc khôi phục mã số thuế cần được xem xét đồng thời với hồ sơ thuế và tình hình sử dụng hóa đơn, thay vì chỉ tập trung vào trạng thái mã số thuế.
➤ Còn nghĩa vụ thuế và các khoản phải nộp
Một số trường hợp khôi phục mã số thuế yêu cầu người nộp thuế phải hoàn thành đầy đủ nghĩa vụ về thuế trước khi được khôi phục theo quy định.
Doanh nghiệp cần xác định cụ thể các khoản còn phải thực hiện, bao gồm số thuế còn nợ, tiền chậm nộp và các khoản khác thuộc nghĩa vụ với ngân sách nhà nước. Việc rà soát cần được thực hiện theo từng kỳ, từng sắc thuế và từng khoản phát sinh để xác định chính xác nghĩa vụ còn tồn tại.
➤ Thay đổi trụ sở nhưng chưa cập nhật thông tin
Khi doanh nghiệp đã chuyển địa điểm hoạt động nhưng thông tin đăng ký vẫn thể hiện địa chỉ cũ, dữ liệu quản lý không còn phù hợp với tình trạng thực tế của doanh nghiệp.
Theo Điều 17 Thông tư 90/2026/TT-BTC, trường hợp khôi phục mã số thuế có liên quan đến thay đổi địa chỉ, doanh nghiệp phải ghi nhận địa chỉ hiện tại, giải trình lý do chưa cập nhật và thực hiện thủ tục thay đổi thông tin đăng ký thuế theo quy định.
Do đó, thông tin về trụ sở trên đăng ký doanh nghiệp, đăng ký thuế và thực tế hoạt động cần được thống nhất trước khi xử lý các thủ tục tiếp theo.
IV. Hồ sơ khôi phục mã số thuế gồm những gì?
Theo khoản 4 Điều 17 Thông tư 90/2026/TT-BTC, thành phần hồ sơ được xác định dựa trên nguyên nhân và tình trạng của người nộp thuế tại thời điểm đề nghị khôi phục. Tùy nguyên nhân và tình trạng của doanh nghiệp, hồ sơ có thể gồm văn bản đề nghị và các giấy tờ chứng minh căn cứ khôi phục.
[1] Trường hợp bị thu hồi giấy phép nhưng quyết định thu hồi được hủy bỏ
Trường hợp doanh nghiệp đã bị cơ quan thuế chấm dứt hiệu lực mã số thuế do bị thu hồi giấy phép thành lập và hoạt động hoặc giấy phép tương đương, nhưng sau đó cơ quan có thẩm quyền ban hành văn bản hủy bỏ quyết định thu hồi, doanh nghiệp có thể đề nghị khôi phục mã số thuế.
Hồ sơ gồm:
(-) Mẫu số 25/ĐKT – Văn bản đề nghị khôi phục mã số thuế;
(-) Bản sao văn bản hủy bỏ văn bản thu hồi giấy phép thành lập và hoạt động hoặc giấy phép tương đương.
Hồ sơ phải được gửi đến cơ quan thuế quản lý trực tiếp chậm nhất 10 ngày làm việc kể từ ngày cơ quan có thẩm quyền ban hành văn bản hủy bỏ văn bản thu hồi.
[2] Trường hợp mã số thuế chưa chấm dứt hiệu lực
Về cơ bản, hồ sơ gồm:
(-) Mẫu số 25/ĐKT – Văn bản đề nghị khôi phục mã số thuế.
Đối với trường hợp đã nộp hồ sơ chấm dứt hiệu lực mã số thuế, doanh nghiệp phải đề nghị khôi phục trước khi cơ quan thuế ban hành thông báo chấm dứt hiệu lực mã số thuế. Đây là điểm cần lưu ý về thời điểm thực hiện thủ tục, bởi sau khi cơ quan thuế đã ban hành thông báo chấm dứt thì hồ sơ không còn thuộc trường hợp khôi phục theo quy định này.
[3] Trường hợp đơn vị phụ thuộc được tiếp tục hoạt động
Đối với đơn vị phụ thuộc của doanh nghiệp hoặc hợp tác xã, nếu đã nộp hồ sơ chấm dứt hiệu lực mã số thuế nhưng sau đó có văn bản hủy quyết định chấm dứt hoạt động và chưa nộp hồ sơ chấm dứt hoạt động đến cơ quan đăng ký kinh doanh, hồ sơ khôi phục gồm:
(-) Mẫu số 25/ĐKT – Văn bản đề nghị khôi phục mã số thuế;
(-) Bản sao văn bản hủy quyết định chấm dứt hoạt động đơn vị phụ thuộc.
V. Thủ tục mở khóa mã số thuế thực hiện như thế nào?
Thủ tục mở khóa mã số thuế được thực hiện tùy theo nguyên nhân và tình trạng của doanh nghiệp. Về cơ bản, quy trình gồm 4 bước:
Bước 1: Kiểm tra trạng thái và nguyên nhân
Xác định tình trạng mã số thuế, nguyên nhân bị khóa và trường hợp khôi phục theo Điều 17 Thông tư 90/2026/TT-BTC. Kế toán Navi rà soát thông tin đăng ký thuế và các thông báo của cơ quan thuế để xác định hướng xử lý phù hợp.
Bước 2: Chuẩn bị và nộp hồ sơ
Sau khi xác định được trường hợp khôi phục, doanh nghiệp chuẩn bị Mẫu số 25/ĐKT Văn bản đề nghị khôi phục mã số thuế cùng các giấy tờ liên quan theo từng trường hợp.
Nếu nguyên nhân liên quan đến địa chỉ trụ sở, giấy phép hoạt động, đơn vị phụ thuộc hoặc thông tin đăng ký thuế thì doanh nghiệp cần xử lý phần việc tương ứng trước hoặc đồng thời với hồ sơ khôi phục. Kế toán Navi sẽ căn cứ tình trạng thực tế để chuẩn bị hồ sơ và thực hiện nộp đến cơ quan thuế quản lý trực tiếp.
Bước 3: Hoàn thành nghĩa vụ thuế và hóa đơn nếu có
Cơ quan thuế có thể rà soát hồ sơ khai thuế, tình hình sử dụng hóa đơn, các khoản thuế còn phải nộp và những vi phạm cần xử lý. Theo điểm b.1 khoản 1 Điều 18, thời hạn thực hiện là 10 ngày làm việc kể từ ngày nhận đủ hồ sơ đối với trường hợp thuộc diện này.
Doanh nghiệp cần hoàn thành các nghĩa vụ được xác định trước khi mã số thuế được khôi phục.
Bước 4: Cơ quan thuế khôi phục mã số thuế
Sau khi doanh nghiệp chấp hành đầy đủ các vi phạm về thuế, hóa đơn và nộp đủ các khoản phải nộp hoặc còn nợ, cơ quan thuế thực hiện việc khôi phục.
Theo điểm b.3 khoản 1 Điều 18, trong thời hạn 03 ngày làm việc kể từ ngày người nộp thuế hoàn thành đầy đủ nghĩa vụ, cơ quan thuế thực hiện lập thông báo khôi phục mã số thuế và cập nhật trạng thái trên hệ thống theo quy định.
Kế toán Navi theo dõi quá trình xử lý, phối hợp bổ sung hoặc giải trình khi cơ quan thuế có yêu cầu và cập nhật kết quả khôi phục cho doanh nghiệp.
VI. Dịch vụ khôi phục mã số thuế bị khóa của Kế toán Navi
Khi mã số thuế bị khóa, doanh nghiệp thường phải xử lý đồng thời nhiều vấn đề liên quan đến đăng ký thuế, hồ sơ khai thuế, hóa đơn hoặc địa chỉ hoạt động. Vì vậy, Kế toán Navi không chỉ thực hiện hồ sơ khôi phục mà còn rà soát tình trạng thực tế và theo dõi quá trình xử lý với cơ quan thuế.
➤ Kiểm tra tình trạng mã số thuế trước khi thực hiện
Navi kiểm tra tình trạng mã số thuế, nguyên nhân bị khóa và các thông báo của cơ quan thuế để xác định doanh nghiệp đang thuộc trường hợp khôi phục nào.
Từ kết quả kiểm tra, Navi xác định những nội dung cần xử lý trước khi lập hồ sơ, tránh tình trạng chuẩn bị hồ sơ nhưng chưa đáp ứng điều kiện khôi phục.
➤ Rà soát hồ sơ và nghĩa vụ thuế còn tồn tại
Các nội dung như hồ sơ khai thuế còn thiếu, tiền thuế chưa nộp, tình hình sử dụng hóa đơn, tiền chậm nộp hoặc các vấn đề phát sinh trong quá trình hoạt động được rà soát theo từng trường hợp.
Nếu doanh nghiệp có nhiều kỳ kê khai hoặc dữ liệu chưa thống nhất, Navi đối chiếu từng nội dung để xác định phần việc cần hoàn thiện trước khi thực hiện khôi phục mã số thuế.
➤ Cập nhật quy định và hồ sơ theo từng trường hợp
Thủ tục khôi phục mã số thuế được thực hiện theo quy định hiện hành và có thể khác nhau tùy nguyên nhân, tình trạng pháp lý và hồ sơ của doanh nghiệp.
Navi thường xuyên cập nhật các quy định, biểu mẫu và yêu cầu mới liên quan đến đăng ký, khôi phục mã số thuế để hồ sơ được chuẩn bị phù hợp với từng trường hợp thực tế.
➤ Theo dõi tình trạng hồ sơ trong quá trình xử lý
Sau khi hồ sơ được nộp, Navi tiếp tục theo dõi tình trạng xử lý với cơ quan thuế, thay vì chỉ dừng lại ở việc hoàn tất và gửi hồ sơ.
Trường hợp cơ quan thuế yêu cầu bổ sung, điều chỉnh hoặc giải trình, Navi phối hợp xử lý nội dung phát sinh và cập nhật lại cho doanh nghiệp để tiếp tục hoàn thiện hồ sơ.
➤ Kiểm tra kết quả sau khi mã số thuế được khôi phục
Khi có thông báo kết quả, Navi kiểm tra lại tình trạng mã số thuế và thông tin liên quan trên hệ thống để xác định việc khôi phục đã được cập nhật.
Doanh nghiệp được thông tin về kết quả xử lý và những nội dung cần lưu ý sau khi mã số thuế được đưa trở lại trạng thái hoạt động.
Kế toán Navi nhận xử lý hồ sơ mở khóa, khôi phục mã số thuế theo từng trường hợp, từ kiểm tra nguyên nhân đến theo dõi kết quả với cơ quan thuế.
(-) Chi phí từ 1.500.000 đồng;
(-) Cam kết xử lý hồ sơ nhanh chóng, chỉ từ 7-10 ngày làm việc.
Xem thêm: Dịch vụ khôi phục mã số thuế (MST).
VII. Những câu hỏi về mã số thuế bị khóa
1. Sau khi nộp đủ thuế và hoàn tất hồ sơ thì bao lâu mã số thuế được khôi phục?
Đối với trường hợp quy định tại điểm b khoản 4 Điều 17, sau khi doanh nghiệp chấp hành đầy đủ vi phạm về thuế, hóa đơn và nộp đủ số tiền thuế, các khoản phải nộp hoặc còn nợ, cơ quan thuế thực hiện việc khôi phục trong thời hạn 03 ngày làm việc theo điểm b.3 khoản 1 Điều 18 Thông tư 90/2026/TT-BTC. Thời gian xử lý toàn bộ hồ sơ thực tế có thể dài hơn nếu phát sinh bước xác minh hoặc doanh nghiệp còn nghĩa vụ cần hoàn thành.
2. Doanh nghiệp đã chuyển trụ sở nhưng chưa cập nhật, có khôi phục mã số thuế được không?
Có thể, nếu doanh nghiệp thuộc trường hợp được khôi phục và thực hiện đúng yêu cầu. Theo điểm b khoản 4 Điều 17, doanh nghiệp phải ghi địa chỉ hiện tại, giải trình lý do chưa đăng ký thay đổi và nộp kèm hồ sơ thông báo thay đổi thông tin đăng ký thuế theo quy định. Cơ quan thuế sẽ thực hiện xác minh địa chỉ theo trường hợp cụ thể.
3. Doanh nghiệp có thể tự làm thủ tục mở khóa mã số thuế không?
Có. Doanh nghiệp có thể tự chuẩn bị và nộp hồ sơ khôi phục mã số thuế theo quy định. Tuy nhiên, trước khi thực hiện cần xác định nguyên nhân bị khóa và kiểm tra các nghĩa vụ còn tồn tại để chuẩn bị đúng hồ sơ, tránh phải bổ sung hoặc xử lý lại nhiều lần.
Xem thêm:
► Tra cứu mã số thuế: Nhanh chóng, chính xác
► Hướng dẫn thủ tục khôi phục mã số thuế bị khóa
► Dịch vụ thành lập doanh nghiệp
Nếu bạn có nhu cầu sử dụng dịch vụ kế toán trọn gói (báo cáo thuế) của Kế toán Navi hãy gọi ngay:
0968.153.486
Hoặc bạn có thể Follow Facebook Kế toán NAVI của chúng tôi để được cập nhật các thông báo về thông tư, nghị định và luật doanh nghiệp mới nhất.
 Chi nhánh Phan Thiết